 Войти
Где развивать ИИ-компанию в 2027 году: Кыргызстан, ОАЭ, Сингапур, Эстония или Великобритания?
Налоговые льготы ПВТ Кыргызстана, международное сравнение и практический маршрут релокации технологического бизнеса.

ДИСКЛЕЙМЕР
Материал подготовлен для планирования бизнеса на 2027 год на основе доступных на эту дату правил и официальных разъяснений. Их применение в 2027 году зависит от последующих изменений законодательства.
Материал носит информационный характер и не заменяет индивидуальную налоговую или юридическую консультацию. Перед регистрацией или релокацией необходимо проверить актуальные нормы и их применимость к конкретному бизнесу.
ИИ-компания может продавать продукт в одной стране, нанимать разработчиков в другой, а размещать вычислительную инфраструктуру — в третьей. Где в таком случае регистрировать бизнес и выстраивать операционную модель?
Ответ зависит от того, что именно делает компания. Разработчику прибыльного программного продукта важны одни условия, исследовательской лаборатории с высокими затратами на обучение моделей — другие. Помимо налогов, значение имеют доступ к кадрам, специфика банковского обслуживания и расчётов, возможность получить вычислительные мощности и требования заказчиков к структуре бизнеса.
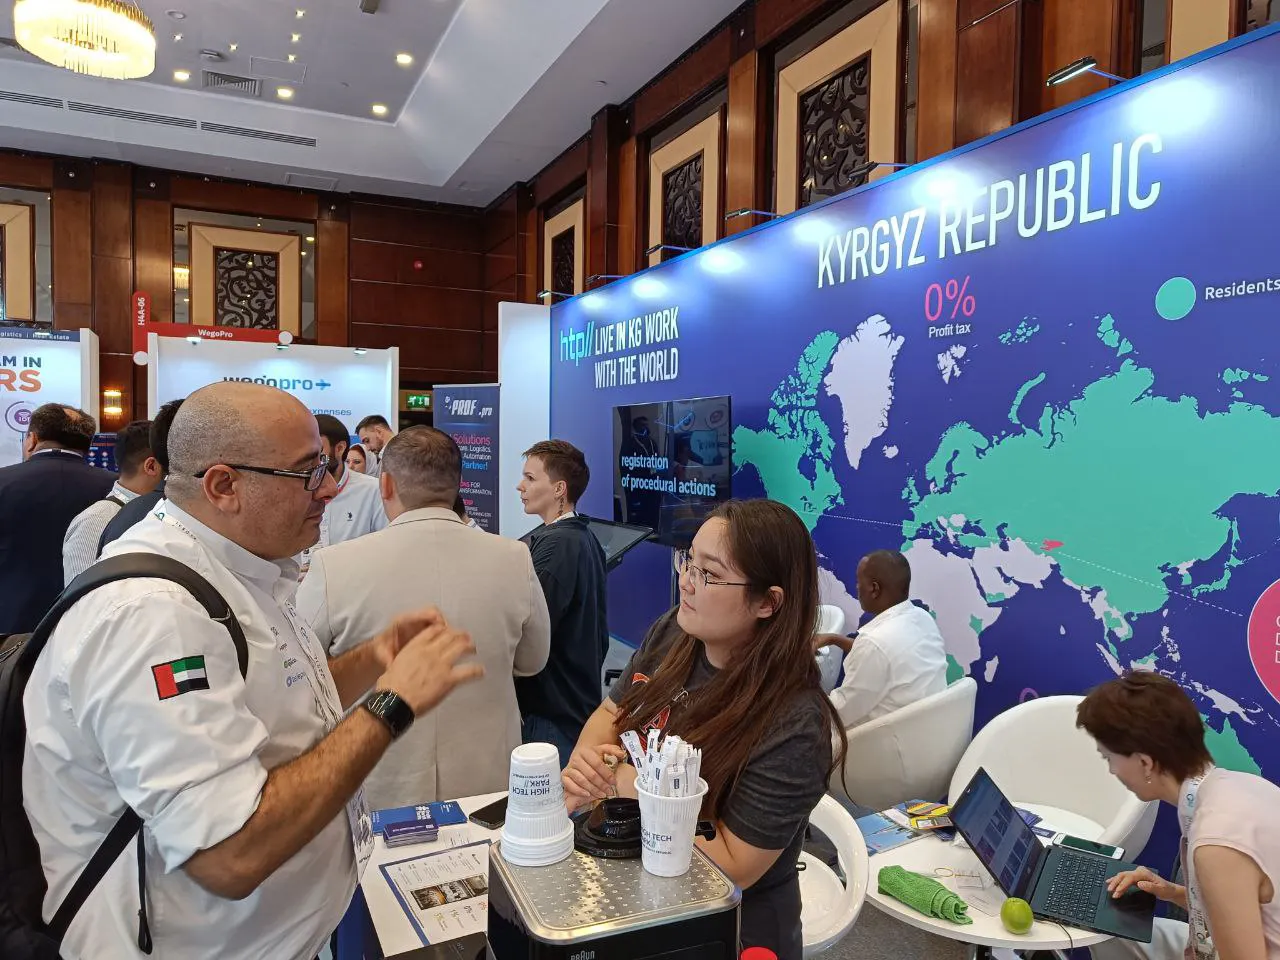
Кыргызстан заслуживает места в этом сравнении. Для соответствующих требованиям резидентов Парка высоких технологий Кыргызской Республики (ПВТ) действует специальный налоговый режим с освобождением от налога на прибыль, НДС и налога с продаж. При этом сохраняется отчисление в Дирекцию ПВТ в размере 1% от выручки, а для работников применяется льготная ставка подоходного налога 5%.
Рассмотрим, чем отличаются пять юрисдикций и когда релокация ИИ-бизнеса в Кыргызстан может иметь практический смысл.
Какие налоговые модели доступны технологическим компаниям?
В таблице представлены отдельные корпоративные налоговые правила по состоянию на 12 октября 2026 года. Европейские юрисдикции представлены двумя отдельными примерами — Эстонией и Великобританией; единого налогового режима «Европы» в этом сравнении нет. Это не рейтинг общей стоимости бизнеса. НДС, расходы на персонал, налоги владельцев, специальные вычеты и условия допуска могут существенно изменить результат. Крупным международным группам также требуется отдельный анализ правил минимального налогообложения.
Юрисдикция / режим | Основные корпоративные платежи | Что учитывать |
|---|---|---|
Кыргызстан — ПВТ | Освобождение от налога на прибыль, НДС и налога с продаж в рамках специального режима; освобождение от обязанностей налогового агента по НДС при приобретении соответствующих работ и услуг у иностранных поставщиков; отчисление в Дирекцию ПВТ в размере 1% от поступлений. | Необходимы статус резидента и соблюдение условий по деятельности, доходам и экспорту. Отчисление рассчитывается от выручки, поэтому его нельзя напрямую сравнивать со ставкой налога на прибыль, как детально описано в обзоре IT-режима ПВТ. |
ОАЭ — общие правила | 0% на налогооблагаемый доход до 375 000 AED включительно; 9% на превышение этого порога | Порог относится к налогооблагаемому доходу, а не к выручке. Для специальных режимов и крупных международных групп требуется отдельный анализ по правилам корпоративного налога Минфина ОАЭ. |
ОАЭ — свободная зона | 0% на квалифицируемый доход при соблюдении условий; 9% на налогооблагаемый доход, не являющийся квалифицируемым | Самой регистрации в свободной зоне недостаточно. Нужно проверить статус Qualifying Free Zone Person, характер дохода и остальные условия. |
Сингапур | Стандартная ставка корпоративного налога — 17% налогооблагаемого дохода | Частичные освобождения, льготы для соответствующих условиям новых компаний и другие меры IRAS могут уменьшать фактическую нагрузку. Временные меры конкретного налогового года нельзя автоматически переносить на 2027 год. |
Эстония | Прибыль обычно облагается при распределении: 22/78 от чистой суммы распределения, что соответствует 22% прибыли до налога | Сохранение прибыли в компании обычно откладывает этот налог, но отдельные расходы и выплаты также облагаются по правилам Налоговой службы Эстонии. Поэтому формулировка «налог на прибыль 0%» без пояснения некорректна. |
Великобритания | Основная ставка — 25%; ставка для малой прибыли — 19% при выполнении условий; между порогами возможен Marginal Relief | Базовые пороги прибыли — £50 000 и £250 000 согласно ставкам налога на прибыль HMRC. Они уменьшаются для коротких отчётных периодов и с учётом связанных компаний. |
Примечание
Настоящий материал подготовлен исключительно в информационно-аналитических целях и не является официальным толкованием законодательства Кыргызской Республики или иностранных государств, индивидуальной налоговой либо юридической консультацией, а также гарантией получения статуса резидента Парка высоких технологий Кыргызской Республики или применения налоговых льгот.
Приведённые сведения актуальны по состоянию на дату подготовки материала и могут изменяться. Решения о регистрации, релокации и применении налоговых режимов должны приниматься с учётом действующего законодательства, характера деятельности и индивидуальных обстоятельств конкретной компании.
Для ОАЭ при оценке свободных зон следует учитывать обновления перечня квалифицируемых и исключённых видов деятельности Минфина ОАЭ: решение Минфина № 229 от 2025 года заменило решение № 265 от 2023 года. Деятельность и доходы компании необходимо сопоставлять с действующими нормами.
Почему ИИ-компаниям стоит изучить ПВТ Кыргызстана?
Многие ИИ-компании создают и экспортируют программное обеспечение. Именно характер этой деятельности делает режим ПВТ потенциально применимым. Само по себе использование термина «искусственный интеллект» в описании продукта не создаёт права на льготы: решающее значение имеют выполняемые работы, договоры и источники доходов.
Разработчику ИИ-приложений, программных продуктов с машинным обучением или решений для зарубежных заказчиков стоит сопоставить свою деятельность с требованиями ПВТ. Компания, которая в основном перепродаёт оборудование или оказывает не входящие в закрытый перечень услуги, не должна рассчитывать на аналогичный режим.
НДС при приобретении зарубежных работ и услуг — отдельное преимущество ПВТ. Дополнительным налоговым преимуществом для резидентов ПВТ является освобождение от исполнения обязанностей налогового агента по НДС при приобретении работ и услуг у иностранных организаций и индивидуальных предпринимателей, если местом реализации признаётся Кыргызская Республика. Это освобождение предусмотрено частью 8 статьи 53 Налогового кодекса Кыргызской Республики.
Для ИИ-компаний это особенно актуально при приобретении зарубежных программных решений, облачных сервисов и вычислительных мощностей, если операции подпадают под указанную норму. Когда такие расходы занимают значительную долю в бюджете, освобождение позволяет снизить налог на закупки. Этот эффект стоит учитывать в финансовой модели наряду с освобождением от налога на прибыль. Применимость нормы зависит от условий договора, статуса поставщика и правил определения места реализации.
Льгота по НДС при приобретении зарубежных работ и услуг не означает автоматического освобождения от НДС при импорте оборудования. При ввозе серверов, GPU и других товаров применимость льгот оценивается отдельно с учётом категории товаров и условий импорта по статьям 53 и 434 Налогового кодекса КР.
При допуске учитывается структура доходов. Согласно статье 6 Закона КР «О Парке высоких технологий Кыргызской Республики» (база Минюста КР), не менее 90% доходов должны приходиться на виды деятельности, перечисленные в статье 4, что соответствует и требованиям первичной регистрации на госпортале. Это условие необходимо отличать от экспортного требования.
В статье 6 закона экспортное условие сформулировано применительно к периоду по истечении одного года с момента окончательной регистрации. В опубликованном руководстве ПВТ по требованию 80% экспорта критерий разъясняется через долю экспортируемых товаров, работ, услуг и (или) выручки от их экспорта. Согласно этому разъяснению, требование действует с момента окончательной регистрации, а первая оценка проводится по итогам полного года. Важен прямой заказчик: само по себе присутствие иностранного конечного пользователя не делает операцию экспортом.
В ноябре 2024 года Президент Кыргызской Республики Садыр Жапаров подписал закон, отменивший ограничение срока действия режима Парка высоких технологий. В результате режим ПВТ стал бессрочным, что обеспечивает резидентам предсказуемость для долгосрочного планирования и развития бизнеса.
ИИ-компания с выручкой $10 млн: как маржинальность влияет на нагрузку?
Представим компанию с годовой выручкой $10 млн. Для расчёта допустим, что вся эта выручка входит в базу отчислений ПВТ, а компания соответствует условиям режима.
Отчисление 1% составит $100 000 в год в рамках этого примера. Закон о ПВТ предусматривает ежеквартальные отчисления по статье 7; годовая сумма здесь используется для сопоставления. К соответствующей режиму деятельности применяется освобождение от налога на прибыль, но сумма $100 000 не исчерпывает всех налоговых и административных расходов компании.
Посмотрим, какую долю прибыли составляет такое отчисление. В примере прибыль рассчитывается до рассматриваемого отчисления и налога на прибыль:
Годовая выручка | Условная маржа | Прибыль до рассматриваемых платежей | Отчисление 1% от выручки | Отчисление как доля этой прибыли |
|---|---|---|---|---|
$10 000 000 | 5% | $500 000 | $100 000 | 20% |
$10 000 000 | 10% | $1 000 000 | $100 000 | 10% |
$10 000 000 | 20% | $2 000 000 | $100 000 | 5% |
$10 000 000 | 40% | $4 000 000 | $100 000 | 2,5% |
$10 000 000 | 60% | $6 000 000 | $100 000 | 1,67% |
Иллюстративный расчёт. Последний столбец — отношение двух величин, а не установленная ставка налога на прибыль. Основание для расчёта 1% описано в сравнительном материале ПВТ по региональным IT-режимам.
При росте рентабельности отчисление от выручки занимает меньшую долю прибыли. Поэтому такой режим может быть привлекательным для прибыльного программного бизнеса. Компании с небольшой маржой и большими расходами на вычисления или сторонние услуги должны особенно внимательно проверять модель. При наличии выручки отчисление может возникать и в убыточном году.
Сравнивать нужно полный бюджет: корпоративные платежи, расходы на персонал и социальное страхование, аудит, бухгалтерию, банки, облачные сервисы и обязательства в других странах. Применять иностранную ставку налога на прибыль к выручке и выдавать разницу за экономию некорректно.
Что учитывать помимо налогов?
Команда и характер разработки
Начните с конкретного плана найма: разработчики приложений, ML-инженеры, специалисты по безопасности или исследователи моделей. Проверьте доступность людей через вакансии и собеседования. Средняя зарплата по стране не покажет, сможете ли вы нанять первых десять сотрудников нужной квалификации.
Команде прикладной ИИ-разработки может быть важнее наладить продуктивную инженерную работу, а лаборатории — находиться рядом с исследовательским сообществом. Это различие бизнес-моделей, а не основание объявлять одну страну лучшей для любого ИИ-проекта.
Потенциал Кыргызстана для недорогих ИИ-вычислений
Кыргызстан может стать конкурентной площадкой для ИИ-вычислений благодаря недорогой электроэнергии и условиям охлаждения. В исследовании экономиста Майкла Локшина, опубликованном Всемирным банком в июле 2026 года (Cheap Energy Might Not Be Enough, таблицы 3 и A2), страна занимает первое место по расчётной себестоимости среди 85 стран в сценарии с корректировкой субсидируемых энерготарифов. Для NVIDIA H100 SXM оценка составляет около $1,58 за GPU-час.
В приложении D рассмотрен гипотетический дата-центр с IT-мощностью 40 МВт — 43,2 МВт с учётом охлаждения. При цене $2 за GPU-час и загрузке 70% модель даёт около $701,3 млн годовой выручки после выхода на плановую загрузку. Выручка не равна прибыли: проект требует крупных вложений и обновления оборудования.
Приведённые показатели являются результатами исследовательского моделирования и не представляют собой прогноз фактической выручки конкретного инвестиционного проекта либо гарантию доступности энергетической и вычислительной инфраструктуры в Кыргызской Республике. Оценка $1,58 за GPU-час отражает расчётную себестоимость в рамках принятых автором допущений и не является действующим коммерческим тарифом аренды вычислительных мощностей.
Реализация потенциала требует дата-центров, надёжного электроснабжения, цифровой инфраструктуры, доступного финансирования и доверия зарубежных заказчиков. Автор подчёркивает: низкие энергозатраты сами по себе не гарантируют экспортной конкурентоспособности.
Эта инфраструктурная возможность оценивается отдельно от налогового режима ПВТ: соответствие конкретного дата-центра условиям резидентства требует самостоятельной проверки.
Регулирование ИИ и доступ к заказчикам
Регистрация за пределами рынка сбыта не обязательно освобождает от его правил. Еврокомиссия объясняет в руководстве по применению требований AI Act, что соответствующие обязанности могут распространяться на поставщиков из третьих стран, в том числе если системы выводятся на рынок ЕС или результаты их работы используются в ЕС. Конкретный состав обязанностей зависит от продукта и роли компании.
При планировании релокации определите рынки, клиентов и регулируемые сценарии использования продукта. Низкий корпоративный налог не отвечает на вопрос, сможет ли конкретный заказчик закупать ваше решение.
Поддержка исследований и инвестиции
Убыточной ИИ-лаборатории стоит сравнивать исследовательские стимулы вместе со ставками налога на прибыль. Например, объединённая британская программа поддержки R&D предусматривает облагаемый налогом кредит в размере 20% квалифицируемых расходов при соблюдении установленных условий. Это не безусловный возврат 20% всех расходов на ИИ.
Отдельно обсудите с потенциальными инвесторами, могут ли они инвестировать в предлагаемую структуру. Компания, привлекающая капитал, владелец интеллектуальной собственности и операционная команда могут решать разные задачи. Структура с несколькими странами требует самостоятельной оценки налогов, фактической деятельности и юридических последствий.
Как начать IT-бизнес в Кыргызстане или подготовить релокацию?
Кыргызстан можно рассматривать как площадку для запуска новой IT-компании, развития международного бизнеса или релокации действующего проекта. Подготовка начинается с проверки бизнес-модели, условий регистрации и требований ПВТ. Организацию деятельности компании и личный переезд учредителей следует планировать отдельно: конкретные шаги зависят от выбранной структуры бизнеса и места работы команды.
- Проверьте соответствие ПВТ до изменения структуры
Подготовьте описание продукта, разработки, выручки и географии клиентов. Укажите, кто подписывает договоры и получает деньги. Обсудите модель с Дирекцией ПВТ. - Разделите регистрацию бизнеса и получение резидентства
Это разные процедуры. В руководстве по получению резидентства ПВТ описаны местная регистрация, подача и рассмотрение заявки, а также шестимесячный период адаптации до решения об окончательной регистрации. После вступления сохраняются отчётность и обязательный ежегодный аудит. - Проверьте банковские расчёты на своих маршрутах платежей
Обсудите с банком владельцев компании, страны клиентов, валюты, объёмы и подтверждающие договоры. Открытие счёта и возможность проводить нужные международные платежи — это отдельные этапы. Доступность операций и требования комплаенс-контроля различаются между банками, о чём подробно рассказывается в нашем руководстве по банковскому обслуживанию резидентов ПВТ. - Определите, кому из команды потребуется переезд
Если основатели или сотрудники планируют работать из Кыргызстана, проверьте основания пребывания и работы, оформление зарплаты и личное налоговое резидентство. Для участников команды, которые остаются за рубежом, отдельно оцените оформление трудовых или подрядных отношений и обязательства в стране их работы. Статус компании в ПВТ не заменяет индивидуальные миграционные разрешения. - Урегулируйте договоры и интеллектуальную собственность
Определите владельца кода и моделей, возможность передачи контрактов и необходимость согласия клиентов. Последствия переноса управления, активов и функций следует оценить со специалистами обеих юрисдикций. - Рассчитайте бюджет на двенадцать месяцев
Включите отчисления ПВТ, применимые платежи по персоналу и социальному страхованию, профессиональные услуги, инфраструктуру и переезд. С самого начала назначьте ответственного за контроль структуры доходов и экспорта.
Частые вопросы о налогах ПВТ и релокации
Любая ИИ-компания в Кыргызстане освобождена от налогов?
Нет. Льготы ПВТ требуют статуса резидента и соблюдения условий специального режима. Одной регистрации компании или упоминания ИИ недостаточно.
Означает ли 0% налога на прибыль отсутствие платежей?
Нет. Сохраняется отчисление в Дирекцию ПВТ. Платежи по персоналу, социальному страхованию и другие применимые обязательства оцениваются отдельно.
Заканчивается ли режим ПВТ в 2027 году?
Нет. Ограничение срока действия режима отменено в 2024 году: ПВТ действует бессрочно. Для применения льгот компания должна сохранять статус резидента и выполнять требования режима, как отмечает Национальное агентство по инвестициям.
Может ли иностранный основатель открыть компанию?
Да. Законодательство Кыргызской Республики допускает 100% иностранное владение компанией. Вступление в ПВТ, банковское обслуживание и переезд людей требуют отдельных стандартных процедур.
Обязательно ли учредителю переезжать в Кыргызстан для получения компанией статуса резидента ПВТ?
Личный переезд иностранного учредителя не является обязательным условием получения компанией статуса резидента ПВТ. При этом компания должна выполнять требования к регистрации и осуществлению деятельности в Кыргызской Республике.
ПВТ действует по экстерриториальному принципу: резидентам не требуется размещаться на отдельной территории технопарка. Поэтому участие в ПВТ можно рассматривать как способ развития международного IT-бизнеса без обязательной смены места проживания учредителя. Возможность работы сотрудников из других стран и требования к местной деятельности необходимо оценивать отдельно с учётом структуры компании.
С чего начать?
Подготовьте краткое описание бизнеса: продукт, владельцы, прогноз выручки, страны клиентов и планируемая команда. На его основе запросите консультацию о соответствии условиям ПВТ до принятия окончательного решения о релокации.
Подойдёт ли Кыргызстан вашей ИИ-компании?
У экспортёра программных продуктов с подходящей деятельностью, зарубежными заказчиками и рабочим планом найма и расчётов есть конкретные основания изучить ПВТ. Исследовательской компании с большими затратами на вычисления нужно дополнительно оценить доступ к инфраструктуре, поддержку исследований и требования инвесторов.
Решение становится обоснованнее, когда в разных странах сравнивают одну и ту же бизнес-модель — с одинаковыми предположениями о выручке, прибыли и потребностях команды.
Планируете запуск ИИ-компании или релокацию бизнеса в Кыргызстан?
Обратитесь в Дирекцию Парка высоких технологий, чтобы обсудить вашу деятельность, экспортную модель и порядок получения резидентства.